Reparaturkosten
Kalkuliert nach den Vorgaben des Herstellers und den ortsüblichen Stundenverrechnungssätzen, mit Ersatzteilen, Lackierung und Arbeitszeit.
Haftpflichtschaden nach Unfall
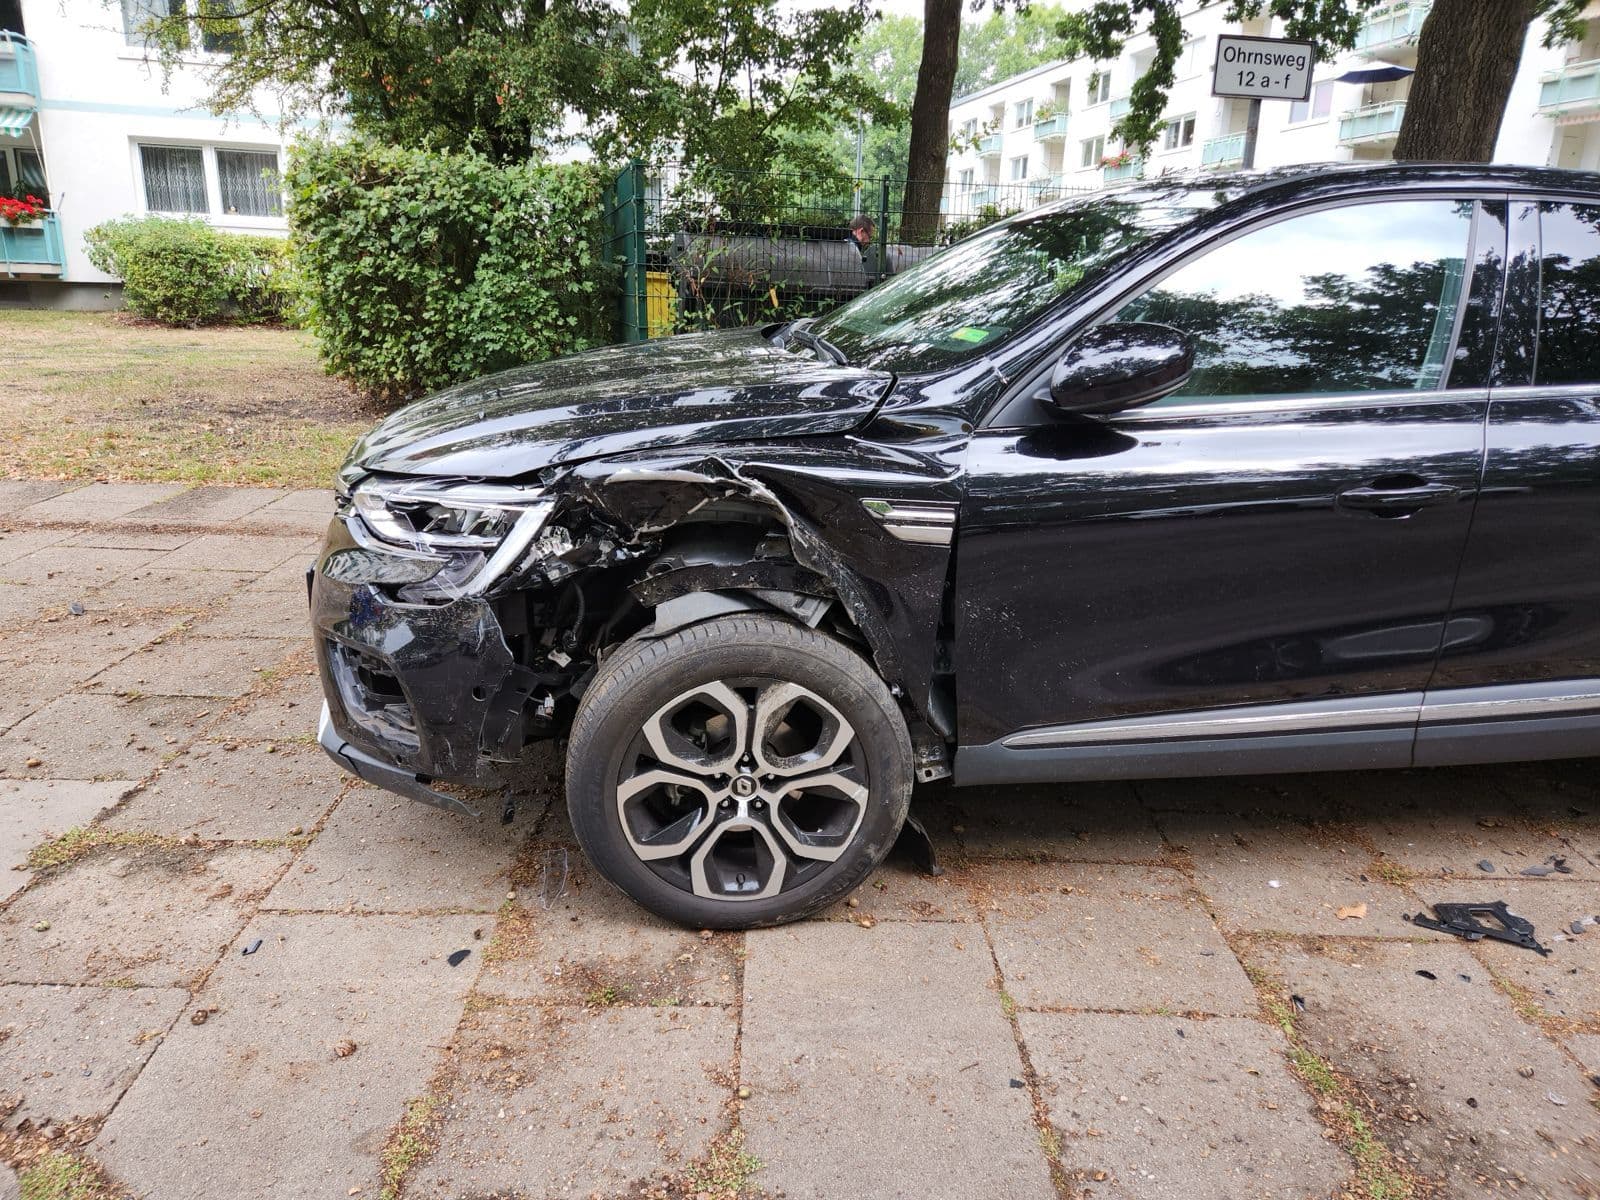
Nach einem unverschuldeten Unfall dokumentiert ein Haftpflichtgutachten den gesamten Schaden an Ihrem Fahrzeug. Hier lesen Sie, wie die Abrechnung mit der gegnerischen Versicherung läuft und wo der Unterschied zum Kaskoschaden liegt.
24 h erreichbar, auch am Wochenende.
Ein Haftpflichtgutachten ist das Schadengutachten nach einem Unfall, den ein anderer verursacht hat. Es hält fest, welche Schäden an Ihrem Fahrzeug entstanden sind, was die Reparatur kostet und welche weiteren Ansprüche daraus folgen. Grundlage der Regulierung ist damit nicht die Einschätzung der gegnerischen Versicherung, sondern eine unabhängige technische Feststellung. Wir erstellen dieses Gutachten als Ingenieur- und Kfz-Sachverständigenbüro nach einem Termin vor Ort an Ihrem Fahrzeug.
Beim Haftpflichtschaden wählen Sie den Sachverständigen selbst. Sie müssen den Prüfdienst der gegnerischen Versicherung nicht akzeptieren. Wir arbeiten frei und unabhängig, also nicht im Auftrag von Versicherungen. Bei unverschuldetem Unfall rechnen wir direkt mit der gegnerischen Haftpflichtversicherung ab, Sie gehen nicht in Vorkasse. Das Honorar richtet sich üblicherweise nach der Schadenhöhe und gehört als Teil des Schadens zur Erstattung. Nur beim Bagatellschaden unterhalb von etwa 750 bis 1.000 Euro gilt das nicht, dort ist ein Kurzgutachten der passende Weg.
Beim Kaskoschaden ist die Lage anders, und wir sagen das offen. Zahlt Ihre eigene Voll- oder Teilkasko, ist sie Ihr Vertragspartner. Die Versicherungsbedingungen räumen dem Versicherer dort in der Regel ein Weisungsrecht bei der Schadenermittlung ein. Er schickt meist seinen eigenen Prüfdienst und erstattet ein selbst beauftragtes Gutachten nur, wenn er dem zustimmt. Klären Sie deshalb vor der Beauftragung, wer begutachten soll. Sinnvoll bleibt ein eigenes Gutachten trotzdem, etwa wenn Sie die Höhe der Leistung nicht nachvollziehen können oder über Vorschäden gestritten wird.
Ist die Schuldfrage strittig oder teilen sich beide Seiten die Haftung, ändert das an der technischen Arbeit nichts: Der Schaden wird vollständig erfasst, über die Quote entscheidet die rechtliche Seite. Rechtsberatung leisten wir nicht, dafür ist ein Rechtsanwalt zuständig. Wir liefern die belastbare Grundlage, mit der Versicherung, Anwalt und Werkstatt arbeiten können. Termine machen wir kurzfristig in Wandsbek, Billstedt, Harburg, Altona, Bergedorf und Barmbek, ebenso in Norderstedt, Pinneberg, Ahrensburg oder Reinbek.
Der entscheidende Unterschied: Beim Haftpflichtschaden zahlt die Gegenseite, beim Kaskoschaden Ihr eigener Versicherer.
Ein vollständiges Gutachten hält mehr fest als die reinen Reparaturkosten.
Kalkuliert nach den Vorgaben des Herstellers und den ortsüblichen Stundenverrechnungssätzen, mit Ersatzteilen, Lackierung und Arbeitszeit.
Beide Werte werden gebraucht, sobald sich eine Reparatur wirtschaftlich nicht mehr rechnet. Der Restwert wird nachvollziehbar hergeleitet und nicht geschätzt.
Auch ein fachgerecht repariertes Fahrzeug ist nach einem erheblichen Unfallschaden am Markt weniger wert. Diese Position wird oft übersehen und muss beziffert werden.
Sie ist die Grundlage für Nutzungsausfall oder Mietwagen. Ohne diese Angabe fehlt dem Versicherer die Basis für die Berechnung.
Der Zustand des Fahrzeugs wird lückenlos dokumentiert, inklusive Schadenbild, Kilometerstand und Fahrzeugdaten.
Ältere Schäden werden benannt und vom aktuellen Unfallschaden abgegrenzt. Das beugt Rückfragen bei der Regulierung vor.
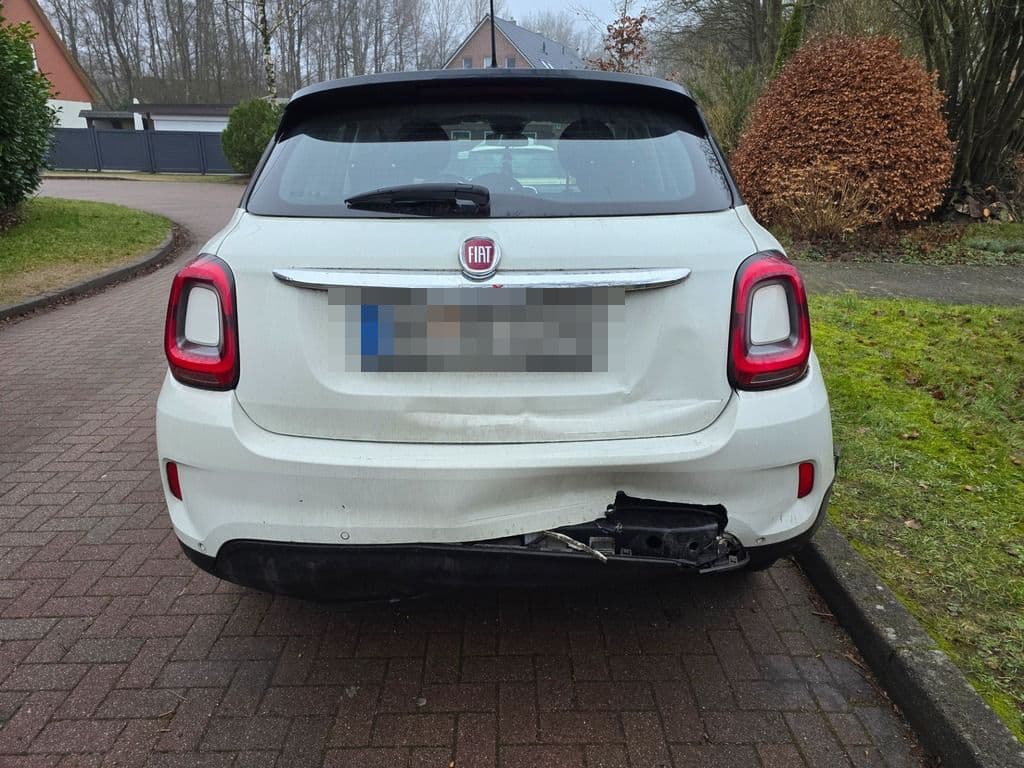
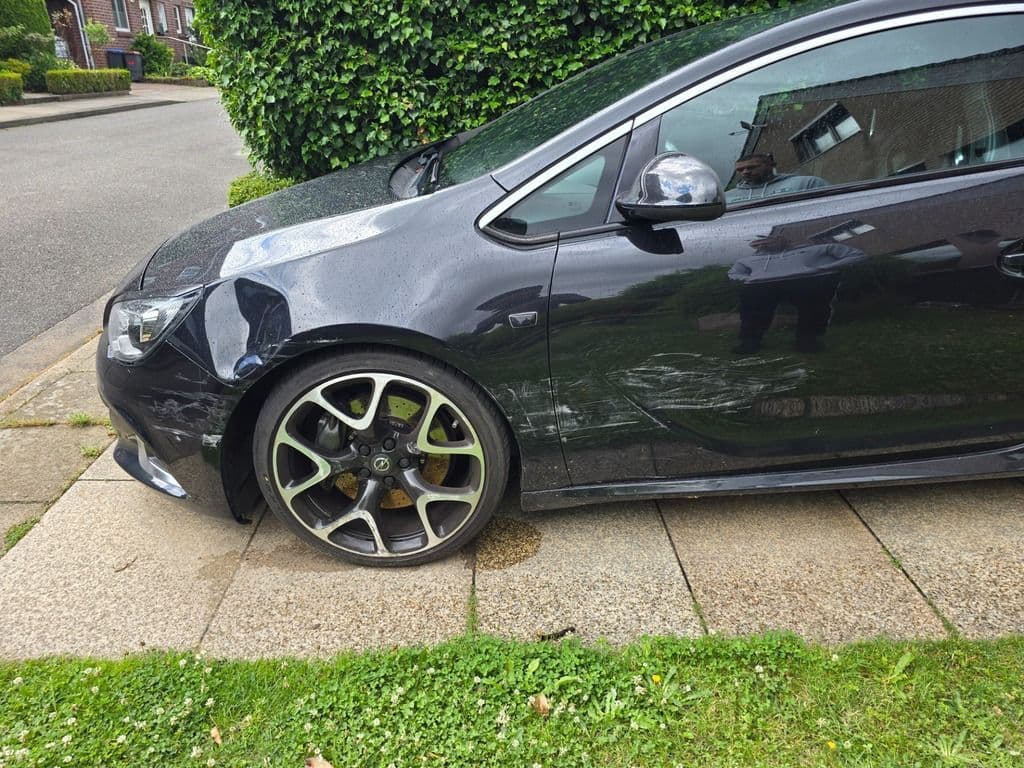
Drei Fälle, die wir für die gegnerische Versicherung dokumentiert haben.
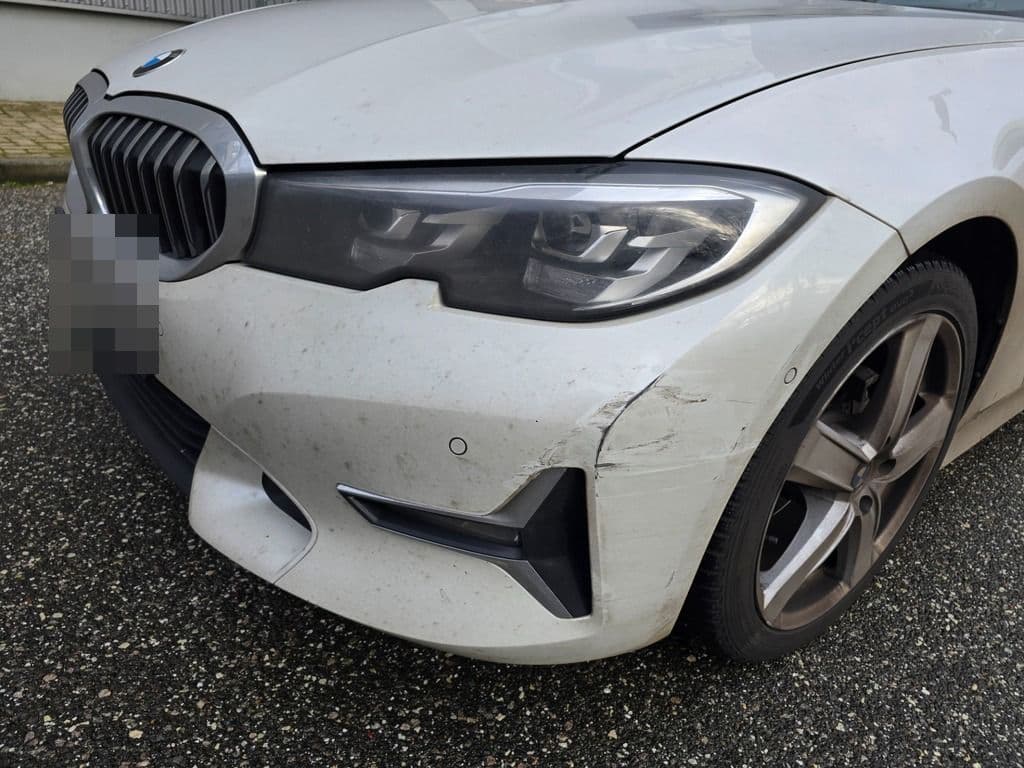
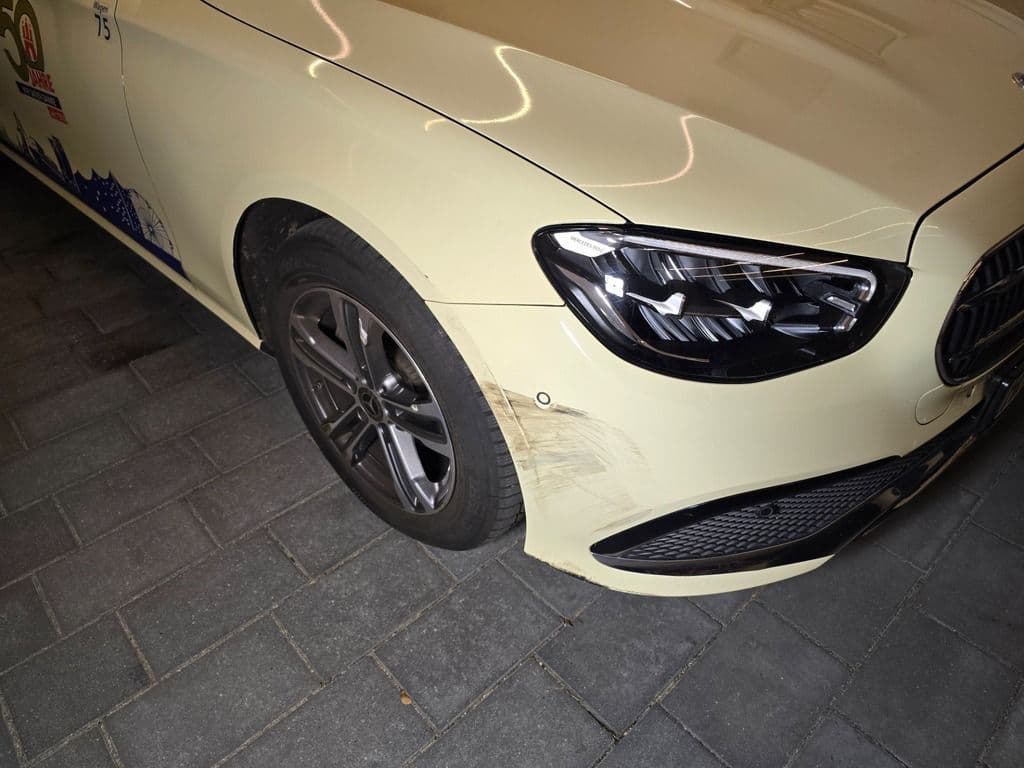
Bei einem unverschuldeten Unfall trägt die Haftpflichtversicherung des Unfallgegners die Gutachterkosten, weil sie zum ersatzfähigen Schaden gehören. Sie selbst gehen nicht in Vorkasse, wir rechnen direkt mit der gegnerischen Versicherung ab. Die Höhe des Honorars richtet sich üblicherweise nach der Schadenhöhe. Eine Ausnahme ist der Bagatellschaden unterhalb von etwa 750 bis 1.000 Euro, dort genügt meist ein Kurzgutachten oder ein Kostenvoranschlag.
Ja, bei einem unverschuldeten Unfall haben Sie die freie Gutachterwahl. Den Prüfdienst der gegnerischen Versicherung müssen Sie nicht akzeptieren, der Versicherer darf ihn anbieten, aber nicht vorschreiben. Ein unabhängiger Kfz-Gutachter arbeitet allein in Ihrem Auftrag. Er erfasst auch die Positionen, die in einer reinen Reparaturkalkulation häufig fehlen, etwa Wertminderung und Reparaturdauer.
Beauftragen können Sie es, erstattet wird es meist nicht. Beim Kaskoschaden gilt Ihr Versicherungsvertrag, und die Bedingungen sehen üblicherweise vor, dass der Versicherer die Schadenermittlung steuert und seinen eigenen Prüfdienst einsetzt. Sprechen Sie deshalb vor der Beauftragung mit Ihrem Versicherer. Bleibt Streit über die Höhe der Leistung, kann ein eigenes Gutachten dennoch die richtige Grundlage sein.
Lassen Sie den Schaden auch dann vollständig begutachten. Das Gutachten stellt die technische Seite fest, also Schadenumfang, Kosten, Wertminderung und Dauer, unabhängig davon, wie die Haftung später verteilt wird. Wird die Haftung geteilt, wird auch der Schaden nur anteilig ersetzt, die Gutachterkosten eingeschlossen. Die Bewertung der Schuldfrage selbst gehört zu einem Rechtsanwalt, nicht zum Sachverständigen.
Wir sind rund um die Uhr erreichbar, auch am Wochenende, und begutachten Ihr Fahrzeug kurzfristig vor Ort in Hamburg und im Umland. Telefon 0176 63133240 oder info@hamburg-gutachter24.de.